「株のほうが増えるなら、株だけに投資すればいいのでは?」
新NISAを始めて、ふとこんな疑問がよぎった方は多いと思います。運用資産が世界最大級とされるGPIF(年金積立金管理運用独立行政法人)なら、なおさら攻めた運用をしていそうなものです。
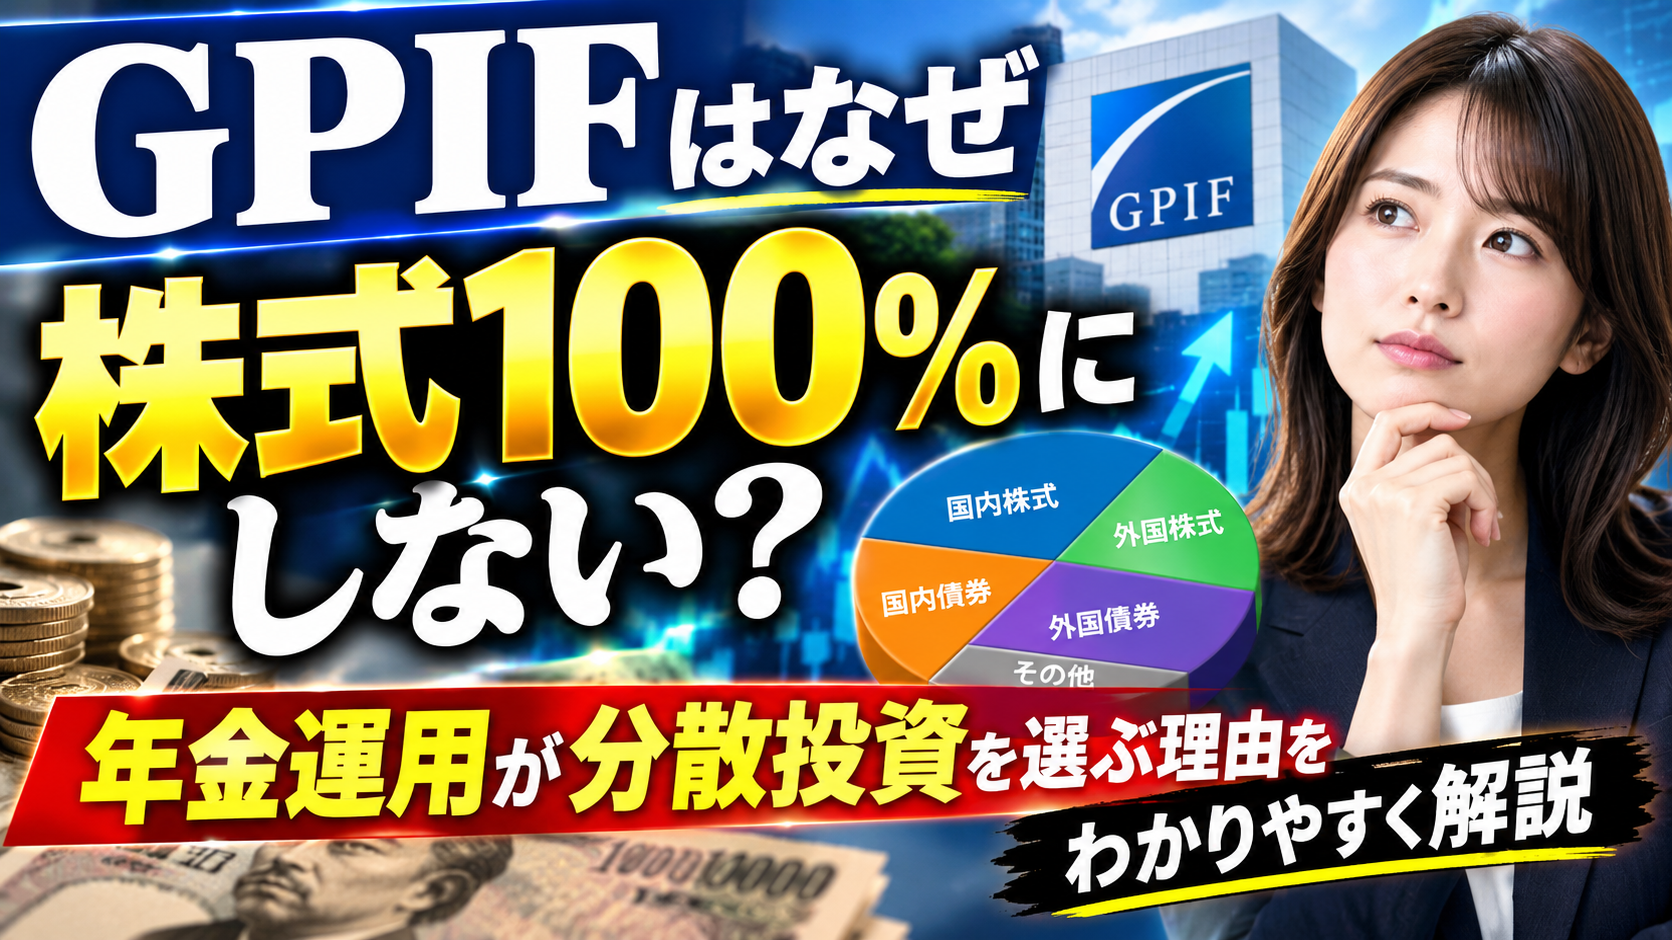
ところが実際のGPIFは、国内株式・外国株式・国内債券・外国債券を25%ずつに分けています。
株式は半分だけです。
なぜ、増やす力のある株式に全額を預けないのでしょうか。
答えを先にお伝えします。GPIFの目的は最大限に増やすことではなく、年金の給付に必要な収益をできるだけ低いリスクで得ることだからです。
この記事では、次の3つを最短でわかるように解説します。
- GPIFの資産配分の中身と、その決め方の考え方
- 株式100%運用が年金に向かない3つの理由
- 個人の資産運用に取り入れられる守りの決め方
専門用語は使わず、たとえ話で説明します。
読み終える頃には、ニュースで見るGPIFの運用成績の見え方が変わり、あなた自身の株式比率をどう決めるかの軸ができているはずです。
まずは、GPIFの配分の全体像から見ていきましょう。
GPIFの運用の基本:4つの資産に分ける基本ポートフォリオ
GPIFの資産配分は国内外の株式と債券が各25%
GPIFは、資産配分の目安を基本ポートフォリオとして定めています。
2025年4月からの現行の基本ポートフォリオは、次のとおりです(見直される可能性があるため、最新情報はGPIF公式サイトで確認してください)。
| 資産の種類 | 配分の目安 |
|---|---|
| 国内債券 | 25% |
| 外国債券 | 25% |
| 国内株式 | 25% |
| 外国株式 | 25% |
株式と債券が半々、国内と海外も半々というシンプルな構成です。
運用資産は約250兆円規模とされ、世界最大級の年金基金として知られています。
たまごを一つのカゴに盛るなを実践している
投資の世界には、たまごを一つのカゴに盛るなという有名な格言があります。
カゴを落とせば、中身が全部割れてしまうからです。
株式だけのポートフォリオは、たまごを一つのカゴに入れている状態です。
株式市場が急落すれば、資産全体が同じように傷みます。
GPIFは4つのカゴに分けて、この事態に備えているのです。
株式100%運用が年金に向かない3つの理由
理由1:大きな下落が給付の原資を直撃するから
年金は、毎月確実に支払う義務があるお金です。
株価が下がったときに慌てて売れば、損失が確定してしまいます。
過去には、2008年のリーマンショックのように世界的に株価が急落した局面がありました。
GPIFの運用成績も、その時期の年度には大きなマイナスとなっています。
もし株式100%だったなら、損失はさらに拡大していたと考えられます。
理由2:債券がクッションの役割を果たすから
一般に債券は、株式より値動きが穏やかだと言われています。
株価が大きく下がる局面で、債券が相対的に持ちこたえることも少なくありません。
債券が持つ役割は、利益を稼ぐことよりも全体の揺れを小さくするクッションです。
この役割があるからこそ、株式の割合を高くしすぎずに済みます。
理由3:運用の目的が資産の最大化ではないから
個人投資家が、できるだけ増やしたいと考えるのは自然なことです。
しかしGPIFの目的は、将来世代を含めた年金制度を安定して支えることにあります。
大きく勝つ可能性より、大きく負けない確率を重視する。
これが公的年金の運用らしい考え方です。
分散投資の効果とは?リスクを抑える仕組みを具体例で理解する
値動きが違う資産を組み合わせる
たとえば、あなたが傘と日傘を売る店を営んでいるとします。
雨の日は傘が売れ、晴れの日は日傘が売れます。
どちらの天気でも、売上がゼロにはなりません。
投資の分散も同じ発想です。
景気が良いときに強い株式と、景気が悪いときに底堅い債券を持てば、環境が変わっても資産全体の変動を抑えやすくなります。
国内と海外を分ける理由
日本だけに投資すると、日本経済の不調や円の価値の変動にまともに影響されます。
海外の資産も持てば、地域ごとの経済状況の違いを分散に活かせます。
GPIFが国内外を半分ずつにしているのは、こうした地域の分散を意識しているためです。
分散は最高ではなく安定を狙う手法
注意したいのは、分散投資が最も高い利益を保証する方法ではないことです。
株式が大きく上昇する局面では、債券を混ぜている分だけ、株式100%に劣ることもあります。
分散は、大勝ちを狙う手段ではありません。
長く続けるために、大負けを避ける手段です。
GPIFの運用は長期でどう評価されている?
GPIFは2001年度の市場運用開始から25年間で、累積約197兆円の収益を上げています。
収益率は年率+4.67%、累積収益額は+196兆9,306億円です(2025年度末時点)。
運用資産額は293.6兆円まで増えました。
まず最大上昇です。
2025年度の収益額は41兆3,995億円で、過去最高だった2023年度の45兆4,153億円に次ぐ歴代2位でした。
収益率は+16.47%で、過去3番目の高さです。
次に最大下落です。
2020年1〜3月期は、新型コロナによる株式市場の乱高下で、損失額が四半期として過去最大になる見通しと報じられました。
年度単位でも、2008年のリーマンショックのように大きく下げた時期があります。
それでも、リーマンショックの時期を含めた通算では、平均収益率はプラスを維持しています。
ここから言えるのは、GPIFの評価軸が年ごとの勝ち負けではなく数十年単位の積み上げだということです。
下落の年があっても、配分を保って続けた結果が、長期の収益につながっています。
まとめ
いかがでしたか?
要点を整理します。
- GPIFの目的は、年金給付を支えるために必要な収益を低いリスクで得ること
- 国内債券・外国債券・国内株式・外国株式を各25%ずつ組み合わせている
- 株式100%は大きな下落のリスクが高く、年金の性質に合わない
- 債券はクッション役として、資産全体の揺れを小さくする
- 分散投資は、大勝ちより大負けしないことを狙う手法
今日できる1つの行動は、あなたの資産の株式と債券・現金の割合を書き出してみることです。
紙でもスマホのメモでも構いません。
今の配分を数字で見ると、自分がどれだけのリスクを取っているかがはっきり見えてきます。
併せて読みたい:
静かな資産形成を投資家が軽視する理由とは?トレードで陥りやすい心理的罠