投資を始めたいのに、暴落が怖くて一歩が踏み出せない。
あるいは、始めたはいいものの、相場が荒れるたびにスマホを開いては、評価額の減少にため息をついている。
そんな経験はありませんか?
もしそうなら、あなたは決して臆病なのではありません。
お金を大切に思っているからこそ不安になるのです。
実は、この不安に正面から向き合った資産配分があります。
永久ポートフォリオです。
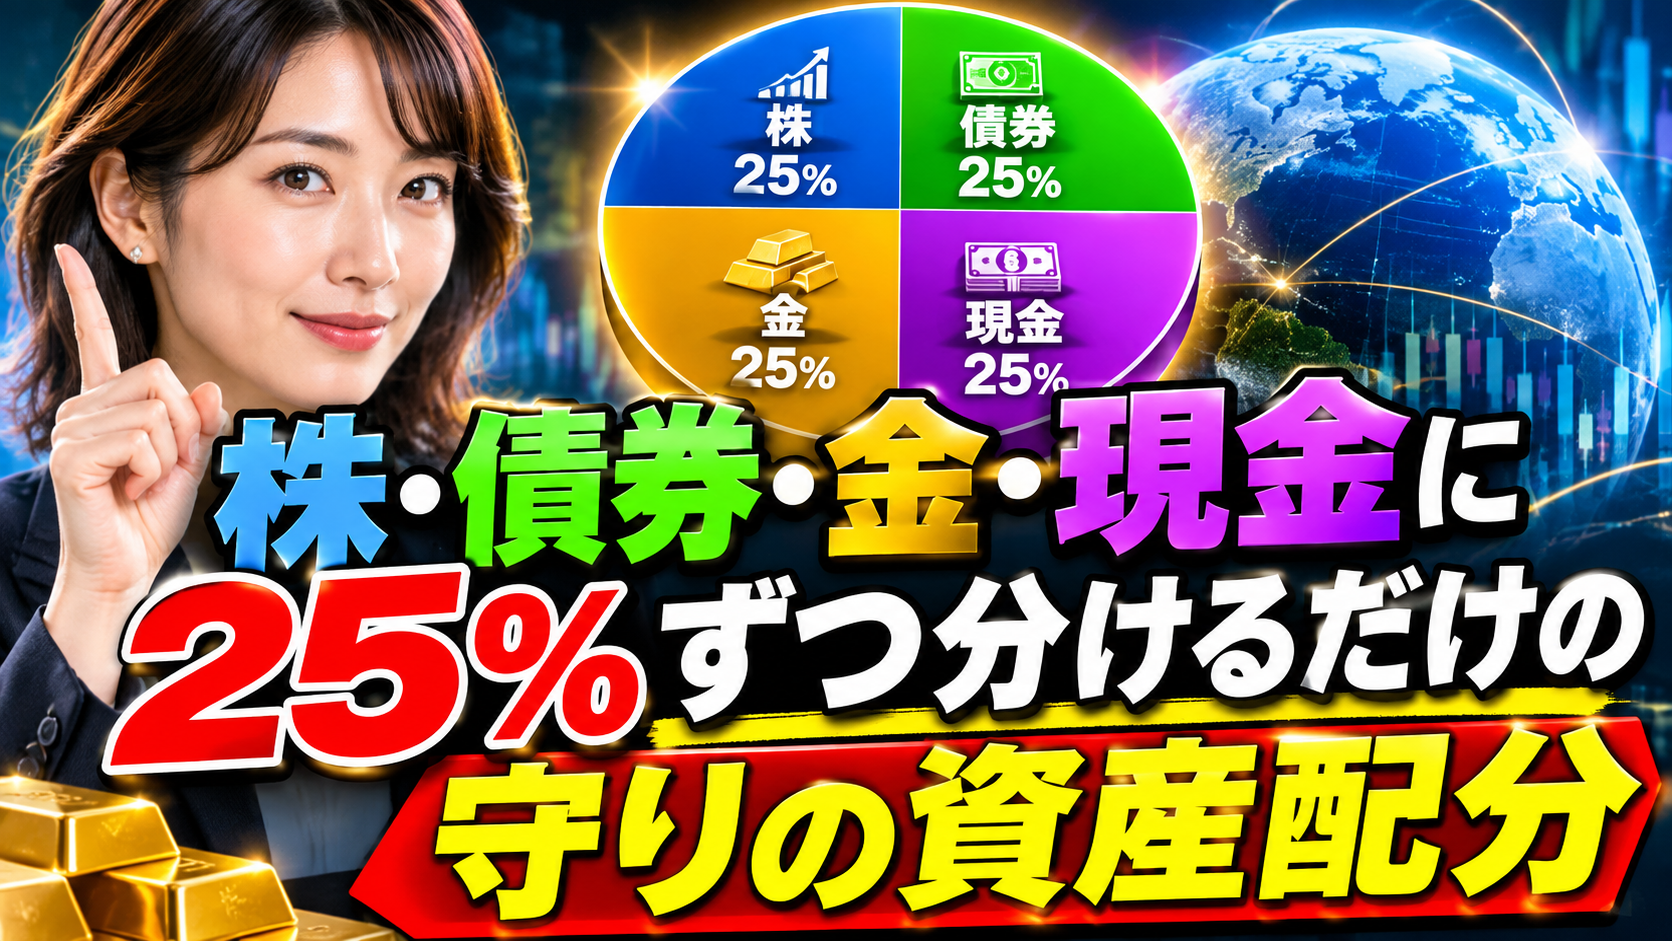
やることは、株・債券・金・現金の4つに25%ずつ分けるだけ。
経済予測も、銘柄選びも、毎日の値動きチェックも必要ありません。
ただし、この戦略は誰にでも向いている万能の方法ではありません。
守りに強い代わりに、手放すものもあります。
この記事では、その良い面も弱点も包み隠さずお伝えします。
読み終えたとき、あなたは次の3つがわかるようになります。
- 永久ポートフォリオの仕組みと、崩れにくいと言われる理由
- 日本で実践するときの商品の選び方と、見落としやすい注意点
- 自分に向いているかどうかの判断基準
特に、後半でお伝えする向いていない人の特徴は、始める前に必ず確認してほしいポイントです。
ここを知らないまま始めると、後悔につながる可能性があります。
投資で本当に怖いのは、暴落そのものではなく、恐怖に負けて手放してしまうことだと一般に言われています。
永久ポートフォリオは当てない投資
永久ポートフォリオとは、株式・長期債券・金・現金の4つに資産を25%ずつ配分し、定期的に比率を戻す投資手法です。
結論から言えば、この戦略の本質は儲けを最大化することではなくどんな経済環境でも大きく崩れにくくすることにあります。
特徴をまとめると、次のとおりです。
- 4資産を25%ずつ保有する
- 経済予測をしなくてよい
- 年に1回程度、比率を元に戻す(リバランス)
- 高いリターンより、値動きの安定を重視する
ただし、株式100%のような攻めの投資と比べると、長期的なリターンは低くなる傾向があります。
守りを優先する代わりに、攻めの上昇力は手放す戦略だと理解しておくことが大切です。
永久ポートフォリオとは?
永久ポートフォリオは、アメリカの投資アナリスト、ハリー・ブラウン氏が1980年代に提唱したとされる資産配分の考え方です。
経済は、好況・不況・インフレ・デフレ(通貨の価値が高まる局面)のいずれかに向かうという整理のもと、それぞれに強い資産を組み合わせています。
| 資産 | 25%ずつ配分 | 有利になりやすい環境 |
|---|---|---|
| 株式 | 企業の成長を取り込む | 好況・景気拡大 |
| 長期債券 | 金利低下時に値上がりしやすい | 不況・デフレ |
| 金(ゴールド) | 通貨価値の下落に備える | インフレ・金融不安 |
| 現金 | 値動きが小さく、待機資金になる | 資産価格の下落局面・引き締め |
一般に、この環境ではこの資産が強いと言われますが、実際の値動きは毎回この通りになるとは限りません。
あくまで考え方の目安として捉えてください。
なぜどの環境でも耐えやすいと言われるのか
ポートフォリオの強さは、個々の資産の強さではなく組み合わせから生まれます。
株が下がるときに債券や金が支えになる場面があれば、全体の下落は小さく抑えられます。
これを分散投資の効果と呼びます。
4つの資産は値動きの性質が異なるため、1つが振るわなくても、他が穴を埋めてくれる可能性があります。
投資で最も難しいのは、将来の経済環境を当てることです。
専門家でも予測を外すことは珍しくありません。
永久ポートフォリオは、予測を手放す設計です。
次は好況か不況かに悩む必要がなく、決めたルールを淡々と実行するだけで済みます。
投資初心者にとって、判断の負担が小さいことは大きな利点といえるでしょう。
体験風エピソード:暴落時に慌てなかったAさん
投資歴3年のAさんは、株式100%で運用していました。
相場が急落した際、評価額の減少に耐えきれず、底値付近で売却してしまいました。
その後、相場が回復する様子を見て、強く後悔したそうです。
その後、Aさんは資産の一部を債券・金・現金に分ける方針へ切り替えました。
値動きがなだらかになったことで、相場が荒れても売却を急がず、長く続けやすくなったといいます。
投資で本当に怖いのは、暴落そのものより恐怖で手放してしまうことです。
続けられる仕組みを持つことが、資産形成の土台になります。
永久ポートフォリオのメリットとデメリット
メリット:続けやすく判断がシンプル
- 配分が明快で、迷いにくい
- 暴落時の値下がりが比較的小さくなりやすい
- 経済予測が不要
- 管理の手間が少ない(年1回の見直しが目安)
デメリット:大きな成長は狙いにくい
- 資産の半分以上が株式以外のため、株高局面では取り残されやすい
- 現金は、インフレ局面では実質的な価値が目減りしやすい
- 金は利息や配当を生まない
- どんな環境でも絶対に安全ではない
特に注意したいのは、過去に良好だった結果が将来も続く保証はない点です。
どの資産配分にも、元本割れのリスクは存在します。
日本で永久ポートフォリオを実践する方法
投資対象の選び方
日本の個人投資家が実践する場合、次のような商品の組み合わせが一般的に検討されています。
- 株式:全世界株式や国内株式、米国株式などのインデックスファンド・ETF
- 債券:国内外の債券ファンド・ETF(長期債が基本形とされる)
- 金:金ETFや金に連動する投資信託
- 現金:普通預金や個人向け国債、MMFなど
具体的な商品名や手数料、為替の影響は、証券会社や時期によって異なります。
購入前に、各商品の目論見書やコスト(信託報酬)を必ず確認してください。
NISAや為替リスクの考え方
新NISA(少額投資非課税制度)を活用すれば、運用益への税負担を抑えられます。
ただし、対象商品や投資枠には条件があり、制度の内容は変更される可能性もあります。
最新の情報は金融庁や各証券会社の公式サイトでご確認ください。
また、外貨建て資産を持つ場合は、為替の変動が円換算の評価額に影響します。
この点は、永久ポートフォリオでも避けられない要素です。
リバランスの基本
リバランスとは、値動きでズレた配分を元の25%ずつに戻す作業です。
たとえば株が値上がりして35%になったら、一部を売って他の資産を買い足します。
頻度は年1回程度が一つの目安です。
細かく調整しすぎると手数料や税金がかさむ場合があるため、ルールを決めて淡々と行いましょう。
永久ポートフォリオが向いている人・向いていない人
向いている人
- 暴落が不安で、投資を始められずにいる人
- 資産を守りながら、ゆるやかに増やしたい人
- 相場を毎日チェックしたくない人
- 退職が近く、大きな損失を避けたい人
向いていない人
- 短期間で資産を大きく増やしたい人
- 株式の成長力を最大限に取り込みたい若い世代の一部
- 値動きの小ささより、高いリターンを優先する人
あなたの年齢、投資期間、収入の安定度によって、最適な配分は変わります。
永久ポートフォリオはあくまで選択肢の一つであり、株式の比率を高めた改良版を採用する投資家もいます。
まとめ
いかがでしたか?
永久ポートフォリオの要点を整理します。
- 株・債券・金・現金を25%ずつ持つ、シンプルな資産配分戦略
- 経済環境を予測せず、変化に耐えやすい設計を目指す
- 安定性が高い反面、株高局面では大きなリターンは狙いにくい
- 年1回のリバランスで、配分を元に戻す
- リターンの保証はなく、最終判断は自分の状況に合わせて行う
投資の成果を分けるのは、天才的な予測ではなく市場に居続けることだと一般に言われています。
暴落に耐えられる仕組みを持つことは、その第一歩です。
まず、いまの資産を株・債券・金・現金に分けて、それぞれ何%かを紙かメモアプリに書き出してみてください。
現在地がわかれば、どこを調整すべきかが見えてきます。
併せて読みたい: